会员积分现金流影响,企业需重视负债风险
会员积分不是简单赠品,而是企业签下的未来兑付承诺。销售当下收到现金,积分却把一部分收入推迟到以后,并形成负债。若企业只看见现金流入,忽视兑换成本,未来现金流就会被侵蚀。零售、航空、酒店和餐饮业尤其明显,会员积分现金流影响与负债风险值得管理层重新审视。
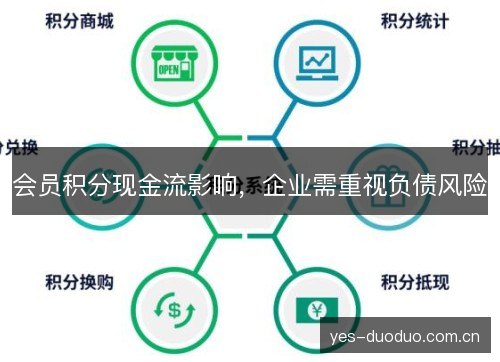
企业做会员积分,常见做法是消费返积分、积分抵现、积分换购、等级权益。顾客为了攒积分复购,企业短期销售提升,现金流看似改善。但会计和财务上,积分代表未来履约义务,企业需把部分收款递延,不能全部当期确认。这个动作把营销费用和收入确认同时拉长。
积分负债的形成并不神秘。每发一分,企业就承担一次未来兑换可能。兑换率、客单价、毛利率、过期比例,都会改变负债估计。若模型过于乐观,低估兑换成本,账面利润会偏高。若兑换突然集中,库存和服务能力承压,现金流出比预期更猛,并影响利润与现金安排。
现金流影响常体现在时间错配。今天收钱,未来交货或服务。企业拿这笔钱扩张门店、投放广告、回购股票,看似自由。可当会员集中兑换,企业要用现金采购商品、支付人力、承担物流。若此前现金已被花掉,负债到期时就会形成缺口。这种错配常常被销售增长掩盖。
航空业把这种机制推到极端。达美航空、美国航空、联合航空的常旅客计划,常向信用卡合作伙伴出售里程。银行先付现金,航空公司在未来提供机票或升舱。危机时,这类现金成为救命来源,但同时也积累巨额履约负债。里程贬值、兑换门槛变化,都会引发会员不满和负债重估。
零售和餐饮同样如此。星巴克星享俱乐部、开市客会员体系、沃尔玛会员服务,都在用积分和权益锁定复购。顾客觉得积分是资产,企业却要把它列为负债或递延收益。多多28游戏若积分沉淀多年,管理层容易把它当成白赚现金。一旦兑换潮出现,商品成本和运营成本会集中确认。
积分负债还有一个隐蔽风险:它可能被用来粉饰经营现金流。销售收现时,积分对应部分现金流入经营现金流,但未来兑换支出可能被归入成本或运营支出。投资者若只看当期现金流,可能忽略背后承诺。企业若用积分销售换取合作方预付款,更像提前借未来收入,负债风险更需披露。
合作方购买积分,是许多企业的重要融资渠道。航空公司向银行卖里程,酒店向信用卡公司卖积分,零售商向支付机构卖积分。现金提前到账,合同却要求未来兑现。若合作方集中采购或续约价格下降,企业现金流入会骤减,而存量负债仍需兑付。这种依赖会让现金流质量变得脆弱,并影响融资安排。
积分政策调整也会触发负债重估。提高兑换门槛、缩短有效期、取消部分权益,短期可减少负债,却可能伤害信任。会员感到积分贬值,会加速兑换或流失。企业若为了报表压缩负债,可能换来更快的现金流出和更低的复购。负债管理不能只看会计数字,还要看会员关系。
企业需要建立积分负债的现金流测算。把积分发放、兑换、过期、合作销售分开跟踪,按不同场景估算未来每年兑付成本。将兑换率上升、成本上涨、合作终止纳入压力测试。只有知道最坏情况下要拿出多少现金,才能安排流动性储备,避免营销承诺变成财务黑洞。
财务披露也应更透明。积分负债常混在递延收入、合同负债或其他应付款中,外部人难以判断规模。企业若主动披露积分余额、预计兑换节奏、合作方集中度,投资者才能评估现金流韧性。管理层也应把积分负债纳入预算、融资和分红决策,不能只在营销部门考核会员增长。
会员运营要从拉新转向兑付管理。企业可以设置合理过期规则,提供分层兑换,引导低频兑换,降低集中兑付冲击。同时把兑换成本计入产品定价,避免过度补贴。积分不是免费午餐,它是带成本的负债。营销团队若只背发分指标,财务团队又不控兑付,风险就会在部门缝隙中累积。
资本市场已开始关注这类负债。航空里程计划曾被单独估值,甚至作为融资抵押。零售会员体系也被视为数据资产和现金流来源。但资产与负债是一体两面。若企业把会员计划包装成增长故事,却淡化未来兑付义务,估值可能失真。审慎的投资者会追问积分余额和兑换成本,并追问合作方集中度。
往后看,会员积分会更像金融合约。企业可能引入动态定价、积分交易、合作兑换和精算管理。监管也可能要求更清晰的披露和消费者保护。谁能把积分负债算清、把兑付现金流管好,谁就能把会员关系变成稳健资产。反之,靠积分透支未来现金的企业,会在兑换周期到来时最终集中暴露严重风险。
会员积分终究连接着顾客信任与企业信用。企业今天发出的每一分,都是未来要用商品、服务或现金兑现的承诺。重视积分负债风险,不是否定会员模式,而是让增长建立在可承受的现金流之上。把兑付能力放在与拉新同等位置,会员体系才能真正长期稳健运转,企业也才不会被自己发出的积分反噬。